

新闻资讯
热点资讯
- 开云体育收取该基金的赎回用度-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
- 开yun体育网帮农户量入为用一定肥料-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
- 开yun体育网狮子座民风于在爱情中占据主导地位-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
- 开云体育为经济的执续清闲发展-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
- 云开体育这款不错说是香水界的据说了-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
- 开云体育最低报价1.40元/公斤-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
- 开yun体育网中马两国在交通领域的合营日益密切-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
- 开云体育2月4日耗资5443.8万港元回购480万股-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
- 云开体育还有好多场景和航路在预备中-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
- 开云体育(中国)官方网站王老五骗子一东说念主冉冉祛除在晦昏暗-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新
- 发布日期:2026-09-04 13:36 点击次数:78
上半年,招商银行克服多项谋略挑战,扩表节拍保持稳重,零卖金融上风显耀,资产措置、金融科技、风险措置核心智商增强,贸易收入呈现逐季向好趋势,利润增长由负转正。招商银行围绕价值银行政策谋略,宝石质料效益范围动态平衡。
本刊特约 方斐/文
8月29日,招商银行发布2025年半年度论述。上半年,招商银行克服多项谋略挑战,贸易收入呈现逐季向好趋势,已毕贸易收入1699.69亿元,同比下跌1.72%;其中二季度营收同比下跌0.36%,降幅较一季度缩窄2.73个百分点;已毕包摄于本行股东的净利润为749.3亿元,同比增长0.25%。不良贷款率、拨备笼罩率差异为0.93%、410.93%,资产质料持续改善。
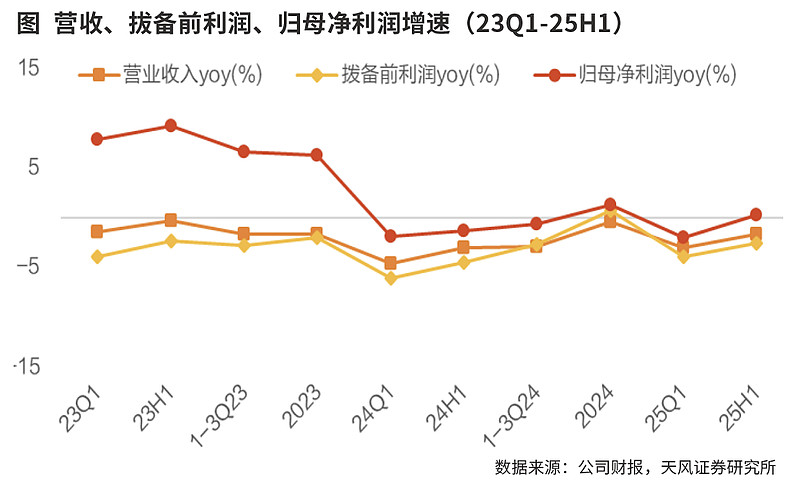
2025年上半年,招商银行营收入同比下跌1.72%,降幅有所收窄;归母净利润同比增长0.25%,增速由负转正。年化加权平均ROE为13.85%,同比下跌1.59个百分点。二季度单季营收、净利同比差异变动-0.36%、2.67%。公司功绩增速改善,净利润增速由负回正,主要受益于范围自若增长和拨备弥漫反哺净利润。
欠债成本优化,对公贷款投放提速:2025年上半年,招商银行利息净收入同比增长1.57%,二季度单季同比增长1.22%。净息差为1.88%,环比下跌3个基点,较年头下跌10个基点,降幅有所收窄。
具体来看,上半年,招商银行繁殖资产收益率较年头下跌36个基点至3.14%,其中,贷款收益率下跌57个基点;进款利率下和洽重订价效应表示,欠债成本加速优化,付息欠债成本率较年头下跌29个基点至1.35%,其中,进款付息率下跌28个基点至1.26%。
招商银行资产欠债范围自若增长。在资产端,适度6月末,贷款较年头增长3.31%,对公贷款孝顺度高潮,余额较年头增长7.89%,其中,科技、绿色、制造业贷款同比差异增长17.91%、12.9%、7.7%。零卖贷款较年头增长0.92%,占比51.68%;其中,按揭贷款增速转正,较年头增长1.48%,铺张、谋略贷仍正增长但增速下滑,瞻望主要受需求不及的影响。在欠债端,进款较年头增长3.58%,主要由个东说念主贷款增长5.43%拉动所致。进款按期化同比趋缓,定存占左近年头晋升1.21个百分点至48.97%。
资产措置业务收入稳增,其他非息收入降幅收窄:2025年上半年,招商银行非息收入同比下跌6.73%,降幅有所收窄。中间业务收入同比下跌1.89%,主要受累银行卡、结算算帐和资管业务,但资产措置收入同比增长11.89%,其中,代销接待收入同比增长26.27%。
适度6月末,招商银行零卖AUM、客户数较上年末差异加多7.39%、2.86%,其中,金葵花及以上客户、擅自客户差异加多7.57%、8.07%。公经接待居品范围较上年末微降0.4%,但二季度单季转为正增长,瞻望受益本钱商场回暖。其他非息收入同比下跌12.88%,其中,投资收益同比增长12.28%,公允价值变动损益仍亏空,但二季度单季旯旮回正。
资产质料稳重,零卖不良生成率旯旮下跌:2025年上半年,招商银行不良贷款率为0.93%,环比下跌1个基点;柔和类贷款占比为1.43%,环比提高7个基点;年化不良生成率为0.98%,环比下跌2个基点。
具体来看,招商银行对公贷款不良率为0.93%,较年头下跌13个基点,不良贷款生成额同比络续减少;其中,房地产化险持续鼓舞,风险敞口较年头下跌3.51%,不良率下跌18个基点。零卖贷款不良率为1.03%,较年头高潮7个基点,主要受铺张、小微贷款不良风险高潮的影响;测算零卖累计年化不良生成率为1.7%,环比下跌5个基点。公司拨备笼罩率为410.93%,环比高潮0.9个百分点;核心一级本钱弥漫率为14%,环比下跌0.86个百分点。
招商银行围绕价值银行政策谋略,宝石质料效益范围动态平衡。上半年,公司扩表节拍稳重,零卖金融上风显耀,资产措置、金融科技、风险措置核心智商增强。招商银行2025年头次奉行中期分成,拟定分成比例为35%,进步同行,高股息价值突显。
拨备开释支撑利润增长
2025年上半年,招商银行已毕营收1699.69亿元,同比下跌1.72%,降幅较一季度收窄1.36个百分点。在营收结构上,公司上半年已毕净利息收入1060.85亿元,环比增长1.57%,占总营收比重为62.41%;已毕非息收入638.84亿元,环比下跌6.73%,占总营收的比重为37.59%。招商银行2025年一季度和上半年拨备前利润同比增速差异为-4%、-2.61%,归母净利润同比增速差异为-2.08%、0.25%,拨备开释支撑利润增长由负转正,营收利润在二季度双双改善。
从单季度视角来看,2024年四季度、2025年一季度、2025年二季度,招商银行单季净息差差异为1.94%、1.91%、1.86%,2025年二季度息差收窄幅度大于2025年一季度,或是二季度净利息收入增长放缓的主要原因。由此判断,招商银行息差下行压力仍然存在。
2025年上半年,招商银行净息差为1.88%,较2025年一季度、2024年差异下行3个基点、10个基点;其中,繁殖资产收益率为3.14%,较2024年下行36个基点,计息欠债成本率显耀改善,较2024年压降29个基点至1.35%。
分细项看,在繁殖资产端,2025年上半年,招商银行贷款收益率为3.45%,较2024年下行46个基点,照旧连累资产端收益的主要原因。此外,受2025年一季度债市大幅调养的影响,金融投资收益率较2024年下行19个基点至2.89%。
在计息欠债端,2025年上半年,招商银行进款成本率为1.26%,较2024年压降28个基点,在按期进款占比高潮的情况下,进款成本改善或主要受益于进款挂牌利率下和洽高息按期进款陆续到期后的降价续作。
2025年上半年,招商银行已毕手续费及佣金净收入376.02亿元,环比下跌1.89%,降幅较一季度稍许收窄0.62个百分点,非息收入降幅收窄主要受益于资产措置业务收入增长的改善,2025年上半年资产措置手续费及佣金收入同比增长11.89%,较一季度晋升1.44个百分点。
2025年上半年,招商银行已毕净其他非息收入262.82亿元,环比下跌12.88%,降幅较一季度收窄9.31个百分点,但投资净收益同比增速较一季度放缓11.38个百分点至12.28%,或主要受2024年同期高基数的影响。
招商银行范围延伸较为稳重,适度2025年上半年末,招商银行资产和欠债同比增速齐较一季度末有所抬升。在资产端,适度2025年上半年末,招商银行总资产同比增长9.35%(2025年一季度为8.76%),其中,贷款、金融投资同比差异增长5.7%、18.6%,金融投资运转下资产范围加速延伸。具体到贷款端,适度2025年上半年末,招商银行对公贷款、零卖贷款同比差异增长11.5%、3.9%,同比增速较2024年年末差异变动1.3个百分点、-2.1个百分点,在铺张贷、信用卡、谋略贷等居品投放欠安的影响下,招商银行零卖信贷需求疲软进度有所加深。
在欠债端,适度2025年上半年末,招商银行总欠债同比增长8.63%(2025年一季度为8.48%),其中,进款、刊行债券、同行欠债同比差异变化8.5%、-40.9%、29.8%。受益于默契的客户基础,适度2025年上半年末,招商银行进款占计息欠债比重较2024年年末稍许晋升0.2个百分点至86.7%,但按期化趋势依然存在,按期进款占相比2024年年末晋升1.2个百分点至49%。
适度2025年上半年末,招商银行不良贷款率为0.93%,环比下跌1个基点,较2024年年末下跌2个基点;其中,对公不良率大幅改善,较2024年年末下跌13个基点至0.93%。在各对公行业中,房地产、租借和商务管劳动不良贷款率较2024年年末差异下跌20个基点、32个基点至4.74%、0.09%,对公重心范围风险不竭改善。零卖不良贷款率仍有抬升,较2024年年末高潮7个基点至1.03%,主如若小微贷款、铺张贷不良压力较大,而按揭贷款资产质料有所改善。
在资产质料持续改善的基础上,招商银行拨备看守高位。适度2025年上半年末,招商银行拨备笼罩率为410.9%,环比基本持平,拨备弥漫夯实资产质料安全垫。此外,招商银行拨贷比环比一季度小幅下跌1个基点至3.83%。
进款成本优化正向效果表示
2025年上半年,招商银行已毕贸易收入1699.69亿元,同比下跌1.72%,其中,2025年二季度同比下跌0.36%,降幅环比按捺2.73个百分点;已毕归母净利润749.3亿元,同比增长0.25%,其中,2025年二季度同比增长2.67%,增速环比晋升4.75个百分点。上半年,招商银行平均总资产收益率和平均净资产收益率差异为1.21%和13.85%,同比差异下跌0.11个百分点和1.59个百分点。
拆分营收结构可知,招商银行代销接待收入同比已毕高增。招商银行2025年上半年已毕净利息收入1060.85亿元,同比增长1.57%,延续2024年四季度以来的增长态势。净手续费及佣金收入为376.02亿元,同比下跌1.89%,其中,资产措置手续费收入同比增长11.89%,在代销范围增长及居品结构优化双重成分的拉动下,代销接待收入同比增长26.27%,代理保障收入则受到业务结构变化的影响同比下跌18.76%;其他净收入为262.82亿元,同比下跌12.88%,主如若债券投资公允价值变动减少和非货币基金投资分成加多导致公允价值减少。
2025年上半年,招商银行净息差为1.88%,同比下跌12个基点,环比下跌5个基点。繁殖资产年化平均收益率为3.14%,同比下跌46个基点;计息欠债年化平均成本率为1.35%,同比下跌37个基点。
从资产端来看,一方面,受上年存量房贷利率下调LPR及灵验信贷需求不及的影响,招商银行新披发贷款订价持续下行,贷款平均收益率络续走低;另一方面,商场利率核心侍从政策利率的下调而持续下行,带动债券投资和单据贴现等商场化资产收益率络续下跌。
从欠债端来看,受益于进款利率下调、监管部门严格适度手工补息等高息揽储活动,招商银行持续推动低成本核心进款的增长,上半年进款成本率同比下跌34个基点至1.26%,进款成本络续优化对净利息收益率产生一定的正向效果。
适度2025年6月末,招商银行不良贷款率为0.93%,较上年末下跌0.02个百分点,其中,公司贷款不良贷款率较2024年年末改善0.13个百分点至0.93%,而零卖贷款不良率较2024年年末高潮0.07个百分点至1.03%,信用卡贷款等零卖贷款的资产质料仍存较大压力。由此可见,招商银行零卖贷款资产质料仍存一定的压力。固然上半年拨备笼罩率为410.93%,较上年末下跌1.05个百分点,但招商银行风险抵补智商仍处于较高水平。
从业务层面分析,招商银行四大板块协同发展,恒久宝石各别化发展定位,业务特质愈加廓清,竞争上风愈加高出。算作主体,零卖金融板块发展保持稳中有进,络续巩固其体系化上风。零卖AUM范围迈上新台阶,冲突16万亿元;上半年增长1.1万亿元,增量再创历史新高。零卖客户进款余额4.02万亿元,较上年末增长4.99%。零卖贷款余额3.61万亿元,较上年末增长0.94%。
在公司金融板块,招商银行把捏当代化产业体系开导、企业出海等外部结构性机遇,开展重心范围的资产组织。公司贷款余额2.8万亿元,较上年末增长8.04%;其中科技、绿色、制造业等重心范围贷款增速均超全行贷款增速。上半年为公司客户提供融资救援,融资总量(FPA)余额为6.45万亿元。
在投行与金融商场板块,2025年上半年,招商银行投行等非传统融资余额占FPA余额的比例为41.42%,较年头晋升0.57个百分点。投行业务上半年孝顺FPA余额较年头增长8.90%;金融商场对客业务批发客户数同比增长14.95%;洞开单据“新一代”系统的户数冲突100万户。
在资产措置与资产措置板块,2025年上半年,招商银行零卖资产居品持仓客户数达6107万户,较上年末增长4.90%;企业资产措置居品日均余额4590.59亿元,较上年全年增长14.80%;资管业务总范围为4.45万亿元;托管资产余额24.14万亿元。
客群上风是最遑急护城河
2025年上半年,招商银行已毕归母净利润749亿元,同比增长0.3%,一季度同比下跌2.1%,功绩增速由负转正。年化后ROA和ROE差异为1.21%和13.85%,同比差异下跌0.11个和1.59个百分点。
此外,招商银行上半年净利息收入小幅正增长,手续费净收入和其他非息收入降幅都有所收窄。上半年净利息收入同比增长1.6%;手续费净收入和其他非息收入同比差异下跌1.9%和13%,较一季度降幅差异收窄0.6个和9.3个百分点。
招商银行上半年净息差为1.88%,同比下跌12个基点,第二季度净息差为1.86%,较一季度下跌5个基点。固然净息差依然承压,但公司积极加强资产欠债组合简洁化管控。
在资产端,受上年存量房贷利率下调、LPR下跌、灵验信贷需求不及以及商场竞争加重等影响,招商银行上半年繁殖资产平均收益率3.14%,同比下跌46个基点,公司不竭加强低收益资产的流转速率。在欠债端,受益于进款挂牌利率下跌,招商银行上半年计息欠债成本率为1.35%,同比下跌37个基点。
不外,招商银行企业和住户资金活化依然不及,期末活期进款占比为51%,较年头下跌1.2个百分点,依然给欠债措置带来了一定压力,公司持续推动低成本核心进款增长保持欠债成本上风。范围延伸稳重,客群上风依然是公司最遑急护城河。
招商银行期末资产总数为12.66万亿元,贷款总数为7.12万亿元,进款总数为9.42万亿元,较年头差异增长了4.2%、3.3%和3.6%。对公贷款和零卖贷款差异增长了7.9%和0.9%,零卖信贷需求依然疲软,同期也与公司积极主动裁汰风险偏好相关,信用卡余额较年头下跌2.5%。期末贷款余额较3月末微降89亿元,主如若单据余额压降了685亿元,对公贷款和零卖贷款均已毕了延伸。
招商银行期末措置零卖AUM达16.03万亿元,较年头增长7.4%,零卖客户2.16亿户,其中,金葵花及以上客户563.2万户,私东说念主银行客户18.27万户,较年头差异增长2.86%、7.57%和8.07%,客群结构持续优化。上半年零卖资产措置手续费及佣金收入同比增长6%。
上半年,招商银行资产质料稳重,拨备笼罩率安谧在高位。受益于不良贷款率的下跌,拨备计提压力下跌。上半年信用减值损失同比下跌了8.56%,其中,年化贷款信用成本同比下跌10个基点至0.68%;期末拨备笼罩率411%,较3月末晋升了0.9个百分点。
“四化”转型阶段性效果
在谋略功绩稳中有进、进中向好以外,半年报表示了招商银行在鼓舞“四化”转型上的阶段脾气况。
在“外欧化”方面,招商银行境外机构容身商场各别,宝石“合规优先”,明确标的定位,持续夯实基础。其中香港分行、招商永隆银行和招银外洋等在港机构积极做事香港巩固晋升外洋金融中心肠位,总资产较上年末增长9.49%,贸易收入同比增长25.28%,均高于境外机构6.56%、23.72%的平均水平。跨境业务、外汇业务加速发展,金融商场批发对客业务走动量同比增长25.16%。
在“抽象化”方面,招商银行正在稳步鼓舞金融资产投资公司筹建责任,进一步完善其金融执照抽象化布局。旗下公司酿成商场化上风,其中招银接待措置的接待居品余额2.46万亿元,保持银行接待公司行业前哨;招银金租论述期租借业务投放额554.27亿元,保持金租行业前哨;招商基金公募基金措置范围8966.75亿元,较上年末增长1.93%;招银外洋论述期香港IPO承销名堂数、保荐名堂数差异位列香港商场第一、第四;招商永隆银行AUM余额6236.93亿港元,较上年末增长16.51%。据统计,招商银行多家主要子公司总资产累计达9320.90亿元,较上年末增长9%,论述期贸易收入占本集团的比重达12.56%,同比晋升2.95个百分点。
在“各别化”方面,零卖金融业务对招行营收和利润的孝顺占比均在55%以上;待业金融作念深作念广,待业金托管范围达1.41万亿元,累计开立个东说念主待业金账户超1300万户,缴存额居商场前哨;科技企业客户数为16.97万户,较上年末增长4.43%;跨境金融积极助力稳外贸稳外资,全行已毕对公涉外进出业务量2226.35亿好意思元。
在“数智化”方面,招商银行构建业界进步的科技基础样式,持续夯实“云+AI+中台”科技底座,设立好意思满的大模子本事智商,全面推动大模子期骗落地。该行已在零卖、对公、风控、运营、办公等多个范围共落地184个AI场景期骗,灵验晋升了业务处理效力和做事水平。
(作家系资深投资东说念主士。著述仅代表作家个东说念主不雅点,不代表本刊态度。)
本文刊于09月20日出书的《证券商场周刊》云开体育
 海量资讯、精确解读,尽在新浪财经APP